%4 kuralı Türkiye’de çalışır mı?
Kısa cevap: tek başına “evet” denemez. %4, planı başlatmak için yararlı bir referanstır; Türkiye’de asıl soru nominal getiri değil, reel getiri + harcama esnekliği + sequence-of-returns riski üçlüsüdür.
Kısa cevap
Morningstar’ın 2026 için ABD portföyleri üzerinde yayımladığı araştırma, 30 yıl ve %90 başarı hedefi için sabit enflasyon-ayarlı harcamada %3,9 başlangıç oranını rapor ediyor. Vanguard 2026’da yaklaşık %3,5–4 bandının birçok hane için 30 yıl ve üzerini destekleyebileceğini belirtiyor. Bu sonuçlar Türkiye’ye doğrudan taşınamaz; yalnızca %4’ün evrensel bir sabit olmadığını gösterir.
Türkiye’de neden daha zor?
TÜİK’e göre Eylül 2026’da yıllık TÜFE %29,73’tür. Aynı bültende konut, su, elektrik, gaz ve diğer yakıtlar grubunun yıllık artışı %39,99; ulaştırmanın %35,10’dur. FIRE harcama sepetiniz bu kalemlere daha fazla ağırlık veriyorsa “kişisel enflasyonunuz” genel TÜFE’den farklı olabilir.
Nominal getiri değil, reel getiri
Portföyün bir yılda %35 büyüdüğü bir dönemde enflasyon da %30 civarındaysa satın alma gücü artışı %35 değildir. FIRE hesabında uzun vadeli varsayımları bugünün satın alma gücüyle kurmak, nominal rakamları şişirerek yanlış güven yaratmayı azaltır.
Sequence-of-returns riski neden kritik?
İki yatırımcı aynı altı yıllık getiri setini yaşayabilir; ancak kötü yıllar emekliliğin başında gelirse, aynı harcamayı finanse etmek için daha fazla pay satılır. Sonraki iyi yıllar daha küçük portföy üzerinde çalışır.
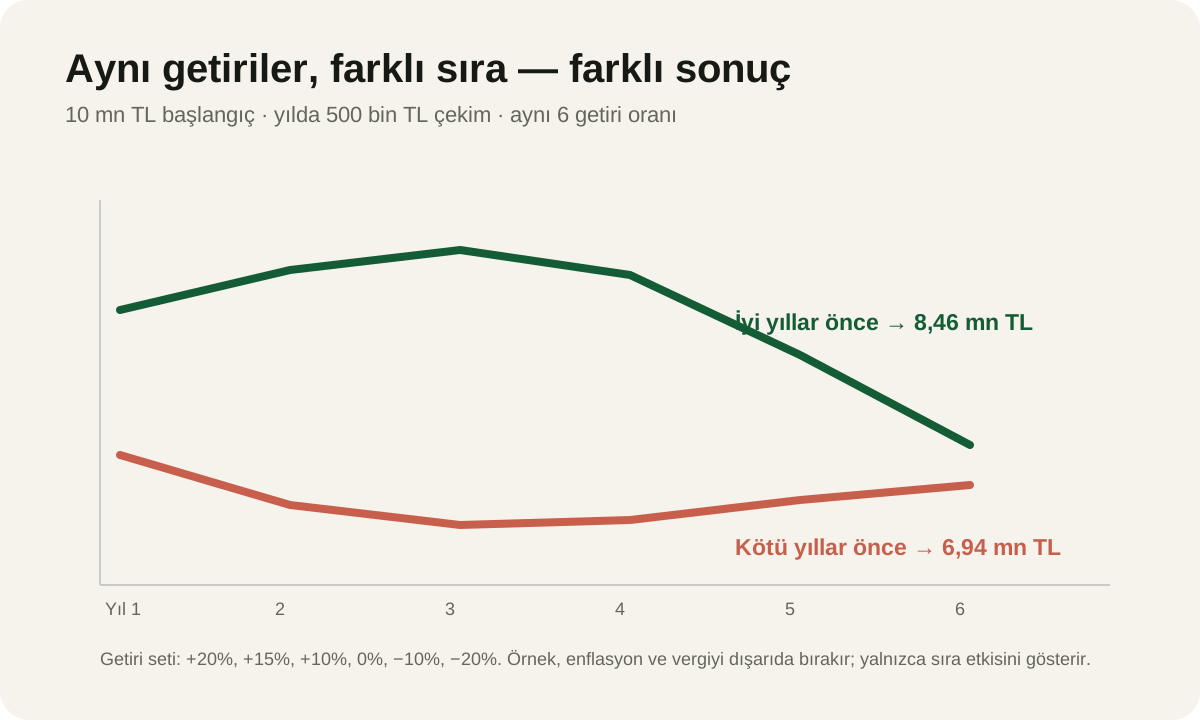
%4, %3,5 ve %3 ne değiştirir?
| Başlangıç oranı | Yıllık gider katsayısı | 1,2 mn TL yıllık gider için hedef | Trade-off |
|---|---|---|---|
| %4 | 25× | 30,0 mn TL | Daha küçük hedef, daha az tampon |
| %3,5 | 28,6× | 34,3 mn TL | Orta yol |
| %3 | 33,3× | 40,0 mn TL | Daha büyük hedef, daha fazla tampon |
Türkiye için daha dayanıklı uygulama
- %4’ü tek doğru oran değil, baz senaryo olarak kullan.
- Sonucu %3,5 ve %3 ile aynı anda gör.
- Genel TÜFE yerine kendi gider sepetinin kalıcı artış riskini de test et.
- İlk yıllarda kötü getiri senaryosunu ayrı göster.
- Esnek giderleri kötü yıllarda azaltabilecek bir “harcama guardrail” planı oluştur.
- Vergi, fon maliyeti ve döviz/TL gider uyumsuzluğunu net getiride ele al.
Sık sorulan sorular
%4 Türkiye’de güvenli mi?
Türkiye için “%4 kesin güvenlidir” diye doğrulanmış evrensel bir çalışma yok. Oranı stres testi başlangıcı olarak görmek daha sağlıklıdır.
Her yıl portföyün %4’ünü mü çekerim?
Klasik yaklaşımda ilk yıl başlangıç portföyünün %4’ü çekilir, sonraki yıllarda bu çekim tutarı enflasyonla artırılır. Her yıl güncel bakiyenin sabit yüzdesini çekmek farklı bir dinamik yöntemdir.
Dinamik harcama işe yarar mı?
Vanguard’ın çalışmalarında piyasa koşullarına göre kontrollü harcama ayarı, sabit reel harcamaya göre sequence riskini yönetmenin yollarından biri olarak ele alınıyor.
Kaynaklar
- TÜİK – Tüketici Fiyat Endeksi, Eylül 2026
- Morningstar – What’s a Safe Retirement Withdrawal Rate for 2026?
- Vanguard – The key to retirement income? It’s not a number
- Vanguard – Dynamic spending and sequence risk
İlgili rehberler
Son güncelleme: 7 Ekim 2026. Kaynaklardaki ABD/İngiltere emeklilik çalışmaları Türkiye için doğrudan güvenli oran kanıtı değildir; burada karşılaştırma ve stres testi amacıyla kullanılır. Yatırım tavsiyesi değildir.