Yeni araç · 2026
Türkiye FIRE Güvenlik Marjı Hesaplayıcısı
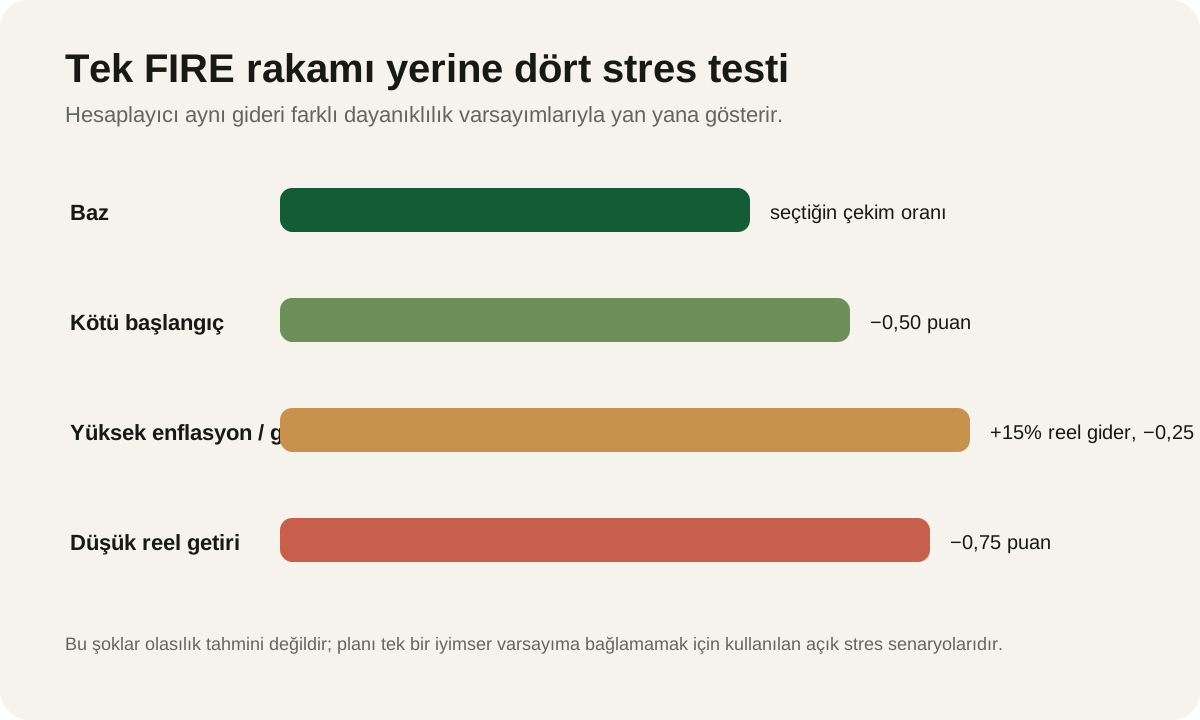
Normal FIRE sayısının yanında tek bir kötü senaryoyu değil, dört ayrı planlama durumu gör: baz, kötü piyasa başlangıcı, yüksek enflasyon/kişisel gider şoku ve düşük reel getiri.
Girdiler
Baz——
Kötü başlangıç——
Yüksek enflasyon / gider şoku——
Düşük reel getiri——
Senaryolar nasıl hesaplanıyor?
| Senaryo | Stres varsayımı | Amaç |
|---|---|---|
| Baz | Seçtiğin çekim oranı | Normal FIRE sayısı |
| Kötü başlangıç | Çekim oranı 0,50 puan daha düşük | Sequence riskine ek tampon |
| Yüksek enflasyon / gider şoku | Gider tabanı reel %15 daha yüksek + oran 0,25 puan daha düşük | Kişisel gider sepetinin genel plandan kötü sapması |
| Düşük reel getiri | Çekim oranı 0,75 puan daha düşük | Uzun dönem reel getiri beklentisinin zayıflaması |
Metodoloji notu: Bu stresler bir Monte Carlo başarı olasılığı ya da akademik “güvenli oran” iddiası değildir. Amaç, kullanıcının tek bir iyimser rakama bağlanmasını önlemektir. Özellikle “yüksek enflasyon” senaryosunda genel TÜFE’yi nominal hedefe doğrudan eklemiyoruz; aksi halde reel çerçevede enflasyonu iki kez sayabiliriz. Bunun yerine kişisel harcama sepetinin kalıcı olarak %15 daha pahalılaşmasını stres ediyoruz.
2026 Türkiye bağlamı
TÜİK’e göre Eylül 2026 yıllık TÜFE %29,73. Konut grubu %39,99 ve ulaştırma %35,10 artmış durumda. Bu, hane bazında gider enflasyonunun genel endeksten ayrışabileceğini gösteriyor. Öte yandan Morningstar’ın 2026 ABD emeklilik araştırmasındaki %3,9 başlangıç oranı ve Vanguard’ın yaklaşık %3,5–4 bandı Türkiye’ye kopyalanacak sayılar değil; yalnızca %4’ün evrensel bir sabit olmadığını hatırlatan dış referanslar.
Sonucu nasıl kullanmalı?
- Mevcut portföyün baz hedefe yetiyor ama stres hedeflerine yetmiyorsa “tam FIRE” yerine Semi-FIRE düşün.
- Gider şoku sonucu çok yükseliyorsa sabit ve esnek giderleri ayrı bütçele.
- Kötü başlangıç senaryosu ağırsa ilk 2–3 yıl için nakit/çok düşük oynaklık tamponunu ayrıca planla.
- Düşük reel getiri senaryosu hedefi çok büyütüyorsa çalışma süresi, katkı ve hedef gider üçlüsünü birlikte değiştir.
Kaynaklar
- TÜİK – Eylül 2026 TÜFE
- Morningstar – 2026 safe withdrawal research
- Vanguard – retirement withdrawal framework
İlgili içerikler
Son güncelleme: 7 Ekim 2026. Eğitim ve planlama aracıdır; kişisel yatırım tavsiyesi değildir.